۷۳ درصد شرکتهای خیریه ایران در تاریکی مالی؛ دیوان محاسبات پرده برداشت
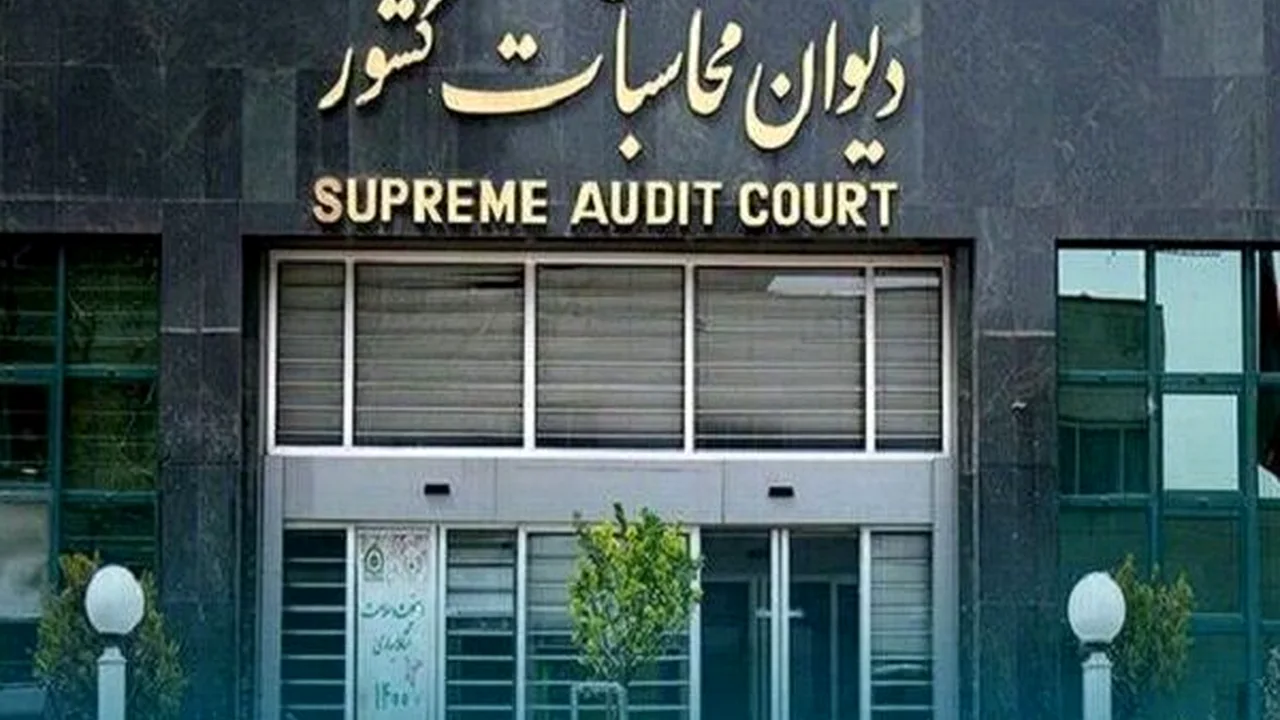
به گزارش تیترستان؛ دیوان محاسبات کشور در اقدامی کمسابقه و در راستای اجرای قوانین نظارتی، ورود خود را به موضوع شفافیت مالی نهادهای مالی و شرکتهای خیریه اعلام کرد. بر اساس گزارش منتشرشده از سوی این نهاد نظارتی، بررسیها نشان میدهد که از میان ۹ هزار و ۲۸۴ شرکت خیریه ثبتشده در کشور، تنها ۲ هزار و ۵۵۵ شرکت طبق قانون اقدام به انتشار صورتهای مالی نزد سازمان بورس و اوراق بهادار کردهاند. این در حالی است که ۶ هزار و ۷۲۹ شرکت، یعنی حدود ۷۳ درصد از کل شرکتهای خیریه، اقدامات قانونی مربوط را انجام ندادهاند و صورتهای مالی خود را شفاف نکردهاند. این آمار تکاندهنده نشاندهنده یک شکاف عمیق در نظام نظارتی بر فعالیتهای مالی خیریههاست که میتواند اعتماد عمومی را به خطر بیندازد. دیوان محاسبات با استناد به بند (۵) ماده (۶) قانون اجرای سیاستهای کلی اصل (۴۴) قانون اساسی و بند (ث) ماده (۳۶) قانون احکام دائمی برنامههای توسعه کشور، پیگیریهای قانونی لازم را درخصوص شرکتهای مذکور در دستور کار قرار داده است.
چرا شفافیت مالی شرکتهای خیریه اهمیت دارد؟
شفافیت مالی در شرکتهای خیریه، به دلیل ماهیت اعتمادمحور فعالیت آنها، از اهمیتی دوچندان برخوردار است. این شرکتها معمولاً با اتکا به کمکهای مردمی، وقف، نذورات و منابع عمومی فعالیت میکنند و انتظار میرود که هر ریال از این منابع در مسیر اعلامشده هزینه شود. عدم انتشار صورتهای مالی، امکان رصد دقیق جریان نقدی و هزینهکردها را از بین میبرد و زمینه را برای سوءاستفادههای احتمالی فراهم میکند. تجربه سالهای گذشته نشان داده است که در برخی موارد، شرکتهای خیریه بدون نظارت کافی به فعالیتهای اقتصادی پرریسک یا حتی سودجویانه روی آوردهاند که نه تنها با اهداف خیرخواهانه همخوانی ندارد، بلکه میتواند به اعتبار کل بخش خیریه آسیب بزند. بنابراین، ورود دیوان محاسبات به این موضوع را میتوان گامی مهم در جهت صیانت از سرمایههای اجتماعی و تقویت اعتماد عمومی دانست.
از سوی دیگر، قانونگذار در بند (ث) ماده (۳۶) قانون احکام دائمی برنامههای توسعه کشور، شرکتهای خیریه را مکلف کرده است که صورتهای مالی خود را از طریق سازمان بورس و اوراق بهادار منتشر کنند. این الزام قانونی نه تنها برای شفافسازی، بلکه برای ایجاد یک بانک اطلاعاتی جامع از فعالیتهای مالی این نهادها طراحی شده است. با این حال، آمار ارائهشده توسط دیوان محاسبات نشان میدهد که اکثریت قریب به اتفاق شرکتهای خیریه از این تکلیف قانونی تخلف کردهاند. این تخلف گسترده میتواند ناشی از عدم آگاهی مدیران، ضعف در اجرای نظارتهای پیشینی، یا حتی تلاش برای پنهانکاری باشد. در هر صورت، دیوان محاسبات اکنون با جدیت وارد عمل شده و قرار است پیگیریهای قانونی را برای الزام این شرکتها به اجرای قانون آغاز کند.
جزئیات آماری و پیامدهای عدم شفافیت
بر اساس اعلام دیوان محاسبات، از مجموع ۹ هزار و ۲۸۴ شرکت خیریه ثبتشده، ۲ هزار و ۵۵۵ شرکت (حدود ۲۷.۵ درصد) صورتهای مالی خود را منتشر کردهاند و ۶ هزار و ۷۲۹ شرکت (حدود ۷۲.۵ درصد) از انجام این تکلیف قانونی سر باز زدهاند. این شکاف بزرگ آماری، پرسشهای جدی را درباره نظارت بر فعالیت این نهادها مطرح میکند. عدم انتشار صورتهای مالی به معنای آن است که ذینفعان، اعم از اهداکنندگان، نهادهای نظارتی و عموم مردم، نمیتوانند از نحوه هزینهکرد منابع آگاه شوند. این وضعیت میتواند به بروز فساد، سوءمدیریت و حتی انحراف در اهداف خیریه منجر شود. همچنین، عدم شفافیت میتواند رقابت ناعادلانهای بین شرکتهای خیریه شفاف و غیرشفاف ایجاد کند، زیرا شرکتهای غیرشفاف ممکن است از مزایای مالیاتی یا معافیتهای قانونی سوءاستفاده کنند.
دیوان محاسبات کشور تأکید کرده است که در راستای شفافیت و ایجاد اعتماد عمومی، با هدف اجرای حکم مقرر در بند (ث) ماده (۳۶) قانون احکام دائمی برنامههای توسعه کشور، پیگیریهای قانونی لازم را درخصوص شرکتهای مذکور در دستور کار قرار داده است. این پیگیریها میتواند شامل ارسال اخطار به شرکتهای متخلف، ارجاع پرونده به مراجع قضایی، یا اعمال جریمههای قانونی باشد. همچنین، دیوان محاسبات ممکن است با همکاری سازمان بورس و اوراق بهادار، سازوکارهای نظارتی جدیدی را برای جلوگیری از تکرار این تخلفات طراحی کند. به نظر میرسد که این اقدام دیوان محاسبات، آغازی برای یک دوره جدید از نظارت جدی بر فعالیتهای مالی نهادهای خیریه باشد و میتواند به افزایش شفافیت و پاسخگویی در این بخش کمک کند.
واکنشها و چشمانداز آینده
خبر ورود دیوان محاسبات به موضوع شفافیت مالی شرکتهای خیریه، واکنشهای مختلفی را در میان فعالان مدنی و نهادهای نظارتی برانگیخته است. بسیاری از کارشناسان این اقدام را گامی مثبت در جهت مبارزه با فساد و تقویت اعتماد عمومی میدانند، اما در عین حال هشدار میدهند که باید به ظرفیتهای محدود شرکتهای خیریه کوچک نیز توجه شود. برخی از این شرکتها ممکن است به دلیل نداشتن منابع کافی برای تهیه و انتشار صورتهای مالی، نتوانند به موقع اقدام کنند. بنابراین، لازم است که دیوان محاسبات و سازمان بورس، تسهیلاتی برای این شرکتها در نظر بگیرند تا ضمن الزام به شفافیت، از تعطیلی یا کاهش فعالیتهای خیرخواهانه آنها جلوگیری شود. همچنین، برخی فعالان خیریه معتقدند که باید بین شرکتهای خیریه بزرگ و کوچک تفکیک قائل شد و برای هر گروه، الزامات متناسب با اندازه و پیچیدگی فعالیتها تعیین کرد.
از منظر حقوقی، بند (ث) ماده (۳۶) قانون احکام دائمی برنامههای توسعه کشور، یک تکلیف قانونی برای همه شرکتهای خیریه ایجاد کرده است و تخلف از آن میتواند پیامدهای قانونی داشته باشد. دیوان محاسبات به عنوان نهاد نظارتی عالی، وظیفه دارد که بر اجرای این قانون نظارت کند و در صورت تخلف، اقدامات لازم را انجام دهد. با این حال، موفقیت این اقدام بستگی به همکاری سایر نهادها، از جمله سازمان بورس، وزارت اقتصاد، و قوه قضائیه دارد. اگر این همکاری به درستی شکل بگیرد، میتوان انتظار داشت که در آینده نزدیک، شاهد افزایش قابل توجه تعداد شرکتهای خیریهای باشیم که صورتهای مالی خود را منتشر میکنند. در غیر این صورت، ممکن است این اقدام نیز مانند برخی دیگر از طرحهای نظارتی، در مرحله اجرا با چالشهای جدی روبرو شود. در مجموع، ورود دیوان محاسبات به این موضوع را باید به عنوان یک فرصت برای اصلاح ساختار نظارتی بخش خیریه و ارتقای شفافیت در آن تلقی کرد.
در حال بارگذاری نظرات...