رازی که بیمهگزاران را غافلگیر کرد؛ افت پنهان توانگری و شکایتهای تاییدشده!
به گزارش تیترستان؛ انتخاب یک شرکت بیمه معتبر فقط به سابقه فعالیت یا قیمت بیمهنامه بستگی ندارد؛ توانگری مالی، کیفیت خدمات و نحوه پرداخت خسارت نیز در این تصمیم اهمیت دارند. در بین تمامی شرکتها بیمه رازی چگونه است؟ این شرکت از سال ۱۳۸۲ در صنعت بیمه ایران فعالیت میکند و خدمات متنوعی ارائه میدهد، اما کاهش توانگری مالی آن در سالهای اخیر و آمار شکایتهای ثبتشده، بررسی دقیقتر عملکرد شرکت را ضروری کرده است. بیمه رازی خدمات متنوعی در زمینه بیمه خودرو، درمان، عمر و سایر رشتههای بیمهای ارائه میدهد و سابقه طولانی در بازار بیمه دارد. با این حال، شاخصهای جدید مالی و عملکرد آن در رسیدگی به خسارت نیز برای خریداران اهمیت دارد. در ادامه، اعتبار بیمه رازی، وضعیت توانگری مالی، رضایت مشتریان و شرایط پرداخت خسارت را بررسی میکنیم تا بتوانید با شناخت مزایا و محدودیتهای این شرکت، درباره خرید بیمهنامه تصمیم بگیرید.
اعتبار و توانگری مالی بیمه رازی؛ از سطح یک تا سطح دو
برای ارزیابی اعتبار بیمه رازی، باید علاوه بر سابقه فعالیت و مجوز رسمی شرکت، وضعیت توانگری مالی آن را نیز بررسی کرد. بیمه رازی در سال ۱۳۸۲ با دریافت مجوز از بیمه مرکزی فعالیت خود را بهعنوان نخستین شرکت بیمه خصوصی ایران آغاز کرد. این شرکت در طول بیش از دو دهه فعالیت، محصولات مختلفی را برای اشخاص و کسبوکارها ارائه کرده است. داشتن مجوز رسمی به این معنا است که شرکت در چارچوب مقررات صنعت بیمه فعالیت میکند و موظف به انجام تعهدات قانونی و قراردادی خود است؛ اما مجوز فعالیت یا سابقه طولانی، بهتنهایی کیفیت پاسخگویی و سرعت پرداخت خسارت را تضمین نمیکند. توانگری مالی یکی از مهمترین شاخصهای ارزیابی شرکتهای بیمه است که نشان میدهد شرکت تا چه اندازه منابع مالی لازم برای پوشش تعهدات و ریسکهای خود را در اختیار دارد.
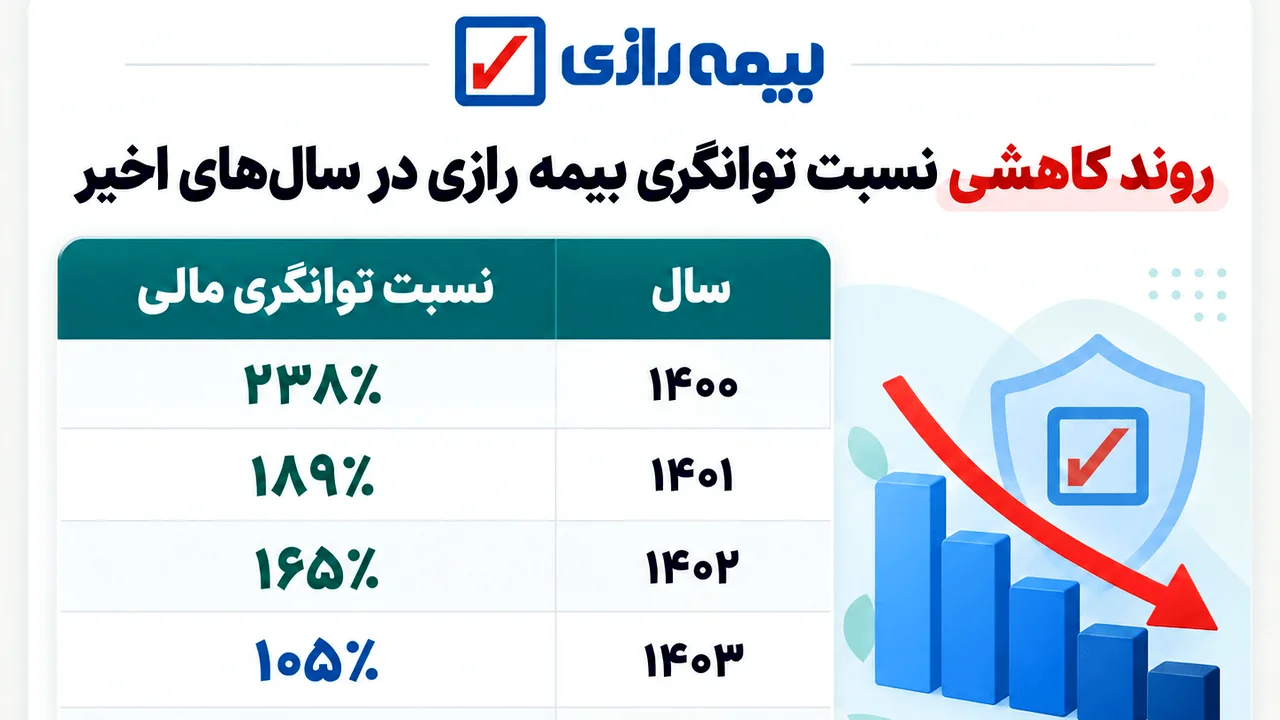
براساس اطلاعات منتشر شده از وبسایت رسمی بیمه مرکزی، نسبت توانگری مالی رازی در چند سال اخیر روندی کاهشی داشته است. براساس آییننامه شماره ۶۹ شورای عالی بیمه، شرکتهایی با نسبت توانگری ۱۰۰ درصد و بالاتر در سطح یک قرار میگیرند و نسبتهای ۷۰ تا کمتر از ۱۰۰ درصد در سطح دو قرار دارند. بنابراین، بیمه رازی در سال ۱۴۰۴ از سطح یک به سطح دو توانگری مالی نزول داشته و نسبت آن به ۸۹ درصد رسیده است. در جدول بهروزشدهای که تا مهر ۱۴۰۵ در دسترس است، نسبت جدید این شرکت برای سال ۱۴۰۵ همچنان در دست بررسی درج شده است. افت توانگری مالی به معنی ناتوانی قطعی شرکت در پرداخت خسارت نیست؛ بااینحال، موضوع مهمی است که خریداران، بهویژه متقاضیان بیمهنامههای بلندمدت، باید در نظر بگیرند.
عملکرد بیمه رازی در پرداخت خسارت و رضایت مشتریان
یکی از معیارهای مهم برای پاسخ به این پرسش که بیمه رازی خوب است یا نه، عملکرد شرکت هنگام وقوع خسارت است. قیمت مناسب بیمهنامه زمانی ارزش بیشتری دارد که بیمهگذار بتواند خدمات موردنیاز خود را نیز بهموقع دریافت کند. براساس آمار منتشرشده از شکایتهای صنعت بیمه در پنجماهه نخست سال ۱۴۰۵، تعداد ۸۵۱ شکایت برای بیمه رازی ثبت شده است. از این تعداد، ۷۹۹ پرونده مختومه شده و ۶۱۳ شکایت وارد تشخیص داده شدهاند. به بیان دیگر، حدود ۷۷ درصد از شکایتهای مختومه این شرکت در دوره یادشده وارد شناخته شدهاند. این آمار نشان میدهد که مشکلات مطرحشده در بخشی از پروندههای شکایت، پس از بررسی تأیید شدهاند.
البته تعداد شکایتها را باید در کنار حجم فعالیت بیمه رازی بررسی کرد. براساس گزارش عملکرد این شرکت در نیمه نخست سال ۱۴۰۵، بیش از ۱۱ هزار میلیارد حقبیمه صادر شده و حدود ۴ هزار و ۷۸۱ میلیارد خسارت پرداخت شده است. بااینحال، این آمار حجم مالی فعالیت شرکت را نشان میدهد و مشخص نمیکند چه نسبتی از بیمهگذاران شکایت داشتهاند. برای ارزیابی دقیقتر میزان نارضایتی مشتریان، باید تعداد شکایتها را در کنار تعداد بیمهنامهها و پروندههای خسارت بررسی کرد. بیمه رازی ۴۸ شعبه و ۱۶۹۴ نمایندگی در سراسر کشور دارد و در فهرستهای مقایسهای، ۳۹ مرکز پرداخت خسارت برای آن ثبت شده است. شعب و نمایندگیهای بیمه رازی خدماتی مانند صدور، تمدید و پیگیری بیمهنامه را ارائه میدهند؛ اما همه نمایندگیها امکان کارشناسی و پرداخت خسارت را ندارند. بنابراین، بهتر است بیمهگذاران پیش از مراجعه برای دریافت خسارت، از طریق شماره ۰۲۱-۸۲۸۷ نشانی و خدمات مرکز مربوط را استعلام کنند. سرعت پرداخت خسارت نیز به نوع حادثه، تکمیل مدارک و بررسی کارشناسی بستگی دارد و صرفاً تعداد مراکز، نشاندهنده سرعت رسیدگی نیست.
خدمات و پوششهای بیمه رازی؛ مزایا و محدودیتها
بیمه رازی انواع بیمهنامههای خودرو، درمان، عمر و سایر رشتههای بیمهای را ارائه میدهد. پوششها، سقف تعهدات و شرایط دریافت خسارت در هر بیمهنامه متفاوت است. بیمه شخص ثالث یکی از محصولات اصلی بیمه رازی است که خسارتهای مالی و جانی واردشده به اشخاص ثالث را مطابق مقررات و سقف تعهدات بیمهنامه جبران میکند. همچنین صدمات بدنی راننده مقصر از طریق پوشش حوادث راننده تحت شرایط قانونی مربوط جبران میشود. در سال ۱۴۰۵، حداقل تعهد مالی بیمه شخص ثالث ۷۰ میلیون تومان است. بااینحال، انتخاب این سقف برای همه خودروها مناسب نیست؛ زیرا ممکن است خسارت یک تصادف بیشتر از تعهد مالی بیمهنامه باشد. هنگام خرید بیمه شخص ثالث رازی باید قیمت را در کنار سقف تعهد مالی و شرایط دریافت خسارت بررسی کرد.
بیمه بدنه رازی خسارتهای واردشده به خودروی بیمهگذار را در حوادث تحت پوشش، مانند تصادف، آتشسوزی و سرقت کلی جبران میکند. همچنین برخی خطرات مانند شکست شیشه، سرقت قطعات یا حوادث طبیعی ممکن است با انتخاب پوشش اضافی تحت پوشش قرار بگیرند. در بیمه بدنه، توجه به ارزش واقعی خودرو، فرانشیز، استثناهای قرارداد و پوششهای انتخابی ضروری است. بیمه رازی در رشتههای دیگری مانند درمان تکمیلی، عمر، آتشسوزی و مسئولیت نیز فعالیت دارد. شرایط این بیمهنامهها یکسان نیست و کیفیت یا تعهدات یک محصول را نمیتوان به سایر محصولات شرکت تعمیم داد. برای ارزیابی بیمه رازی، بهتر است نقاط قوت و موارد نیازمند بررسی را همزمان در نظر گرفت. سابقه فعالیت بیش از دو دهه، تنوع محصولات بیمهای، شبکه شعب و نمایندگیها، ارائه خدمات صدور و فروش غیرحضوری و فعالیت تحت نظارت بیمه مرکزی از نقاط قوت این شرکت هستند. در مقابل، سابقه فعالیت بهتنهایی تضمین کیفیت خدمات نیست، شرایط پوشش و فرانشیز در محصولات متفاوت است، دسترسی به مراکز خسارت در همه شهرها یکسان نیست، همه مراحل دریافت خسارت لزوماً آنلاین نیست و روند کاهشی توانگری مالی و آمار شکایتها نیازمند توجه است. در مجموع، تنوع خدمات و سابقه فعالیت از ویژگیهای قابل توجه بیمه رازی هستند؛ اما وضعیت مالی و تجربه دریافت خسارت نیز باید در تصمیم نهایی نقش داشته باشند.
در حال بارگذاری نظرات...