دیوان محاسبات پرده از راز ۶۷۲۹ شرکت خیریه برداشت؛ چرا صورتهای مالی منتشر نشد؟
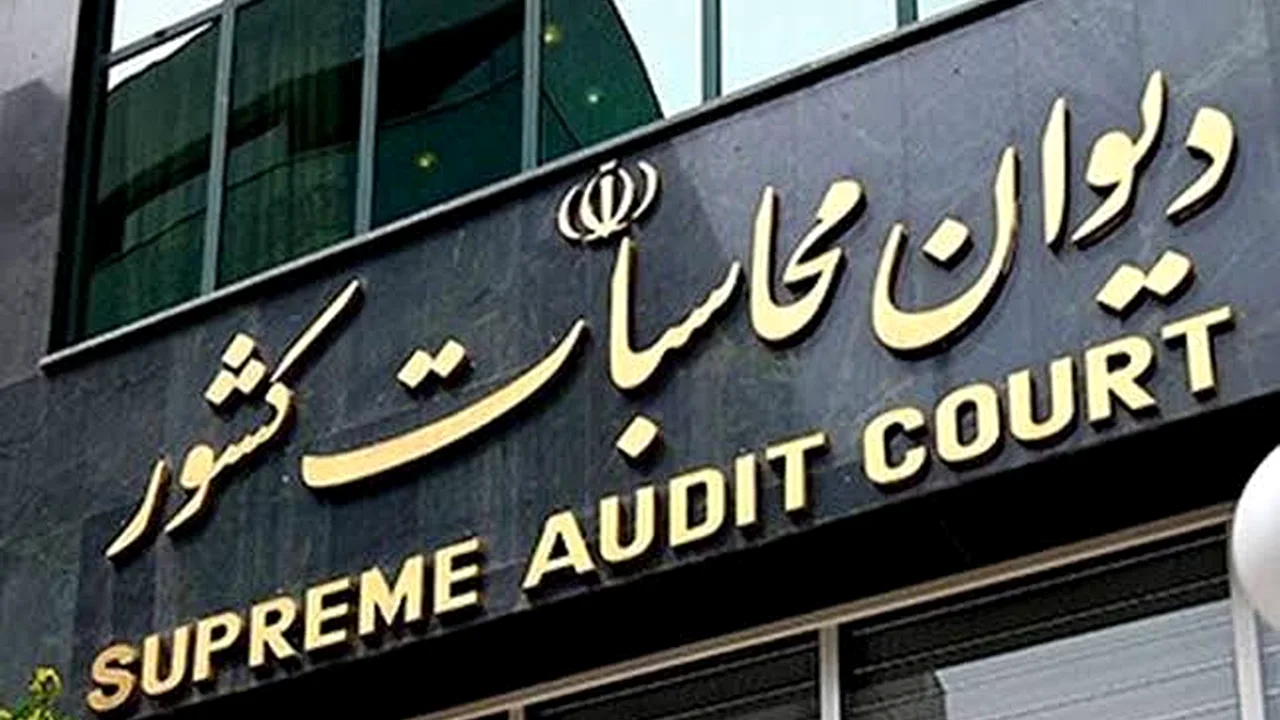
به گزارش تیترستان؛ دیوان محاسبات کشور در اقدامی نظارتی و در راستای اجرای بند (۵) ماده (۶) قانون اجرای سیاستهای کلی اصل (۴۴) قانون اساسی و همچنین بند (ث) ماده (۳۶) قانون احکام دائمی برنامههای توسعه کشور، موضوع شفافیت مالی نهادهای مالی و شرکتهای خیریه را به طور جدی در دستور کار قرار داده است. بررسیهای این نهاد نظارتی نشان میدهد که از میان ۹ هزار و ۲۸۴ شرکت خیریه ثبتشده در کشور، تنها ۲ هزار و ۵۵۵ شرکت طبق قانون اقدام به انتشار صورتهای مالی خود نزد سازمان بورس و اوراق بهادار کردهاند. این در حالی است که ۶ هزار و ۷۲۹ شرکت دیگر از انجام این اقدام قانونی خودداری کردهاند و هیچ گونه اطلاعات مالی شفافی از خود منتشر نکردهاند. این آمار نگرانکننده، زنگ خطری برای نهادهای نظارتی و افکار عمومی به صدا درآورده است تا شاید بتوانند علل این عدم شفافیت را ریشهیابی کنند. دیوان محاسبات با هدف ایجاد اعتماد عمومی و صیانت از حقوق مردم، پیگیریهای قانونی لازم را برای الزام این شرکتها به انتشار صورتهای مالی آغاز کرده است.
چرا شفافیت مالی شرکتهای خیریه تا این حد اهمیت دارد؟
شفافیت مالی در نهادهای خیریه و مالی، یکی از ارکان اساسی حفظ اعتماد عمومی و جلوگیری از سوءاستفادههای احتمالی است. وقتی مردم به یک شرکت خیریه کمک مالی میکنند، انتظار دارند که این کمکها در مسیر صحیح و اعلامشده هزینه شود و هیچگونه انحرافی در آن رخ ندهد. اما عدم انتشار صورتهای مالی از سوی اکثریت قریب به اتفاق این شرکتها، این پرسش را ایجاد میکند که چه بر سر منابع مالی اهدایی آمده است. دیوان محاسبات به عنوان نهاد نظارتی عالی، وظیفه دارد با بررسی دقیق این موضوع، اطمینان حاصل کند که شرکتهای خیریه به تعهدات قانونی خود عمل میکنند. بدون شفافیت، امکان رصد جریان مالی وجود ندارد و همین امر میتواند زمینهساز فساد و بیاعتمادی در جامعه شود. از سوی دیگر، سازمان بورس و اوراق بهادار به عنوان مرجع دریافت صورتهای مالی، نقش کلیدی در نظارت بر این شرکتها دارد و انتظار میرود با همکاری دیوان محاسبات، سازوکارهای لازم برای الزام شرکتهای متخلف را فراهم کند.
علاوه بر این، قوانین بالادستی از جمله قانون اجرای سیاستهای کلی اصل ۴۴ و قانون احکام دائمی برنامههای توسعه کشور، به صراحت بر لزوم شفافیت مالی همه نهادهای اقتصادی و مالی تأکید دارند. بند (ث) ماده (۳۶) قانون احکام دائمی، دستگاههای اجرایی و نهادهای عمومی را مکلف کرده است که اطلاعات مالی خود را در دسترس عموم قرار دهند. اما به نظر میرسد که بسیاری از شرکتهای خیریه یا از این قانون بیخبرند یا عمداً از اجرای آن سر باز میزنند. دیوان محاسبات با ورود به این موضوع، در واقع میخواهد یک بار برای همیشه به این بیقانونی پایان دهد و زمینه را برای نظارت مردمی و رسانهای فراهم کند. تجربه کشورهای دیگر نشان میدهد که شفافیت مالی در نهادهای خیریه، موجب افزایش مشارکت عمومی و کاهش فساد میشود و میتواند الگویی برای سایر بخشها باشد.
واکنشها و پیامدهای احتمالی این اقدام نظارتی
ورود دیوان محاسبات به موضوع شفافیت مالی شرکتهای خیریه، واکنشهای مختلفی را در میان فعالان مدنی و نهادهای نظارتی برانگیخته است. برخی کارشناسان معتقدند که این اقدام میتواند به افزایش شفافیت و اعتماد عمومی کمک کند و از بروز تخلفات مالی در آینده جلوگیری نماید. آنها میگویند که بسیاری از شرکتهای خیریه به دلیل عدم آگاهی از قوانین یا نبود سازوکارهای مناسب، صورتهای مالی خود را منتشر نمیکنند و دیوان محاسبات میتواند با ارائه راهکارهای آموزشی و تشویقی، آنها را به این کار ترغیب کند. در مقابل، برخی دیگر نگران هستند که این برخوردهای نظارتی ممکن است به افزایش بوروکراسی و کاهش فعالیتهای خیریه منجر شود. اما به نظر میرسد که هدف دیوان محاسبات، نه محدود کردن فعالیت خیریهها، بلکه هدایت آنها به سمت شفافیت و پاسخگویی است. در هر صورت، این اقدام میتواند پیامدهای مهمی برای آینده نهادهای خیریه داشته باشد و آنها را ملزم به رعایت استانداردهای مالی کند.
از سوی دیگر، سازمان بورس و اوراق بهادار به عنوان متولی دریافت صورتهای مالی، باید نقش فعالتری در این زمینه ایفا کند. این سازمان میتواند با ایجاد سامانهای شفاف و آسان، فرآیند ارسال صورتهای مالی را برای شرکتهای خیریه تسهیل کند و از بروز تخلفات جلوگیری نماید. همچنین، دیوان محاسبات میتواند با همکاری سایر نهادهای نظارتی مانند سازمان بازرسی کل کشور و وزارت اقتصاد، سازوکارهای قانونی برای برخورد با شرکتهای متخلف را فراهم آورد. در نهایت، شفافیت مالی نه تنها یک الزام قانونی، بلکه یک ضرورت اخلاقی برای نهادهای خیریه است که با اعتماد مردم سر و کار دارند. بدون شفافیت، این اعتماد به سرعت از بین میرود و فعالیتهای خیریه نیز تحت تأثیر قرار میگیرد. بنابراین، اقدام دیوان محاسبات را باید گامی مثبت در جهت تقویت نظارت و پاسخگویی در این بخش دانست.
پیشینه موضوع و چشمانداز آینده شفافیت مالی در نهادهای خیریه
بررسی پیشینه موضوع نشان میدهد که طی سالهای گذشته، بارها بر لزوم شفافیت مالی نهادهای خیریه تأکید شده است، اما همواره موانعی بر سر راه اجرای آن وجود داشته است. برخی از این موانع عبارتند از: عدم آگاهی شرکتها از قوانین، نبود نظارت کافی از سوی نهادهای مسئول، و پیچیدگی فرآیندهای اداری. دیوان محاسبات کشور در سالهای اخیر تلاش کرده است با ورود به موضوعات مختلف مالی، نقش نظارتی خود را پررنگتر کند. به عنوان مثال، در پروندههای قبلی مربوط به شرکتهای دولتی و نهادهای عمومی، این دیوان توانسته است با افشای تخلفات، زمینه را برای اصلاح رویهها فراهم کند. اکنون با ورود به حوزه شرکتهای خیریه، انتظار میرود که این روند ادامه یابد و شفافیت مالی به یک فرهنگ در میان نهادهای خیریه تبدیل شود. تجربه سایر کشورها نیز نشان میدهد که شفافیت مالی در نهادهای خیریه، نه تنها از فساد جلوگیری میکند، بلکه موجب افزایش کمکهای مردمی و بهبود کارایی این نهادها میشود.
با این حال، برای دستیابی به این هدف، نیاز به همکاری همه جانبه نهادهای نظارتی، سازمان بورس، و خود شرکتهای خیریه است. دیوان محاسبات میتواند با برگزاری کارگاههای آموزشی و ارائه دستورالعملهای شفاف، به شرکتهای خیریه کمک کند تا تکالیف قانونی خود را به درستی انجام دهند. همچنین، رسانهها و افکار عمومی میتوانند با مطالبهگری، فشار لازم را برای اجرای کامل قوانین شفافیت وارد کنند. در آینده نزدیک، باید منتظر ماند و دید که آیا این اقدام دیوان محاسبات به نتایج ملموسی منجر میشود یا خیر. بدون شک، شفافیت مالی در نهادهای خیریه، گامی مهم در جهت تقویت اعتماد عمومی و مبارزه با فساد است و میتواند الگویی برای سایر بخشهای اقتصادی کشور باشد. امید است که با اجرای صحیح قوانین، شاهد افزایش شفافیت و پاسخگویی در همه نهادهای مالی و خیریه باشیم.
در حال بارگذاری نظرات...